BIST 2026–2027: 131 Fonun Tasfiyesi Hisse Fiyatlarını ve Ekonomiyi Nasıl Etkiler?
SPK'nın yedi portföy yönetim şirketine bağlı 131 fon için aldığı tasfiye kararı 455.758 tekil yatırımcıyı ilgilendiriyor. BIST 100, 25 Eylül kapanışında 12.899,35 puandaydı. Fon portföylerindeki satışların hızı ve piyasanın bu satışları karşılama gücü, 2027'ye uzanan borsa hikâyesinin yeni sınavı.
Güncelleme: — Ekonomi365 Haber Merkezi | İlk yayın: 6 Haziran 2026
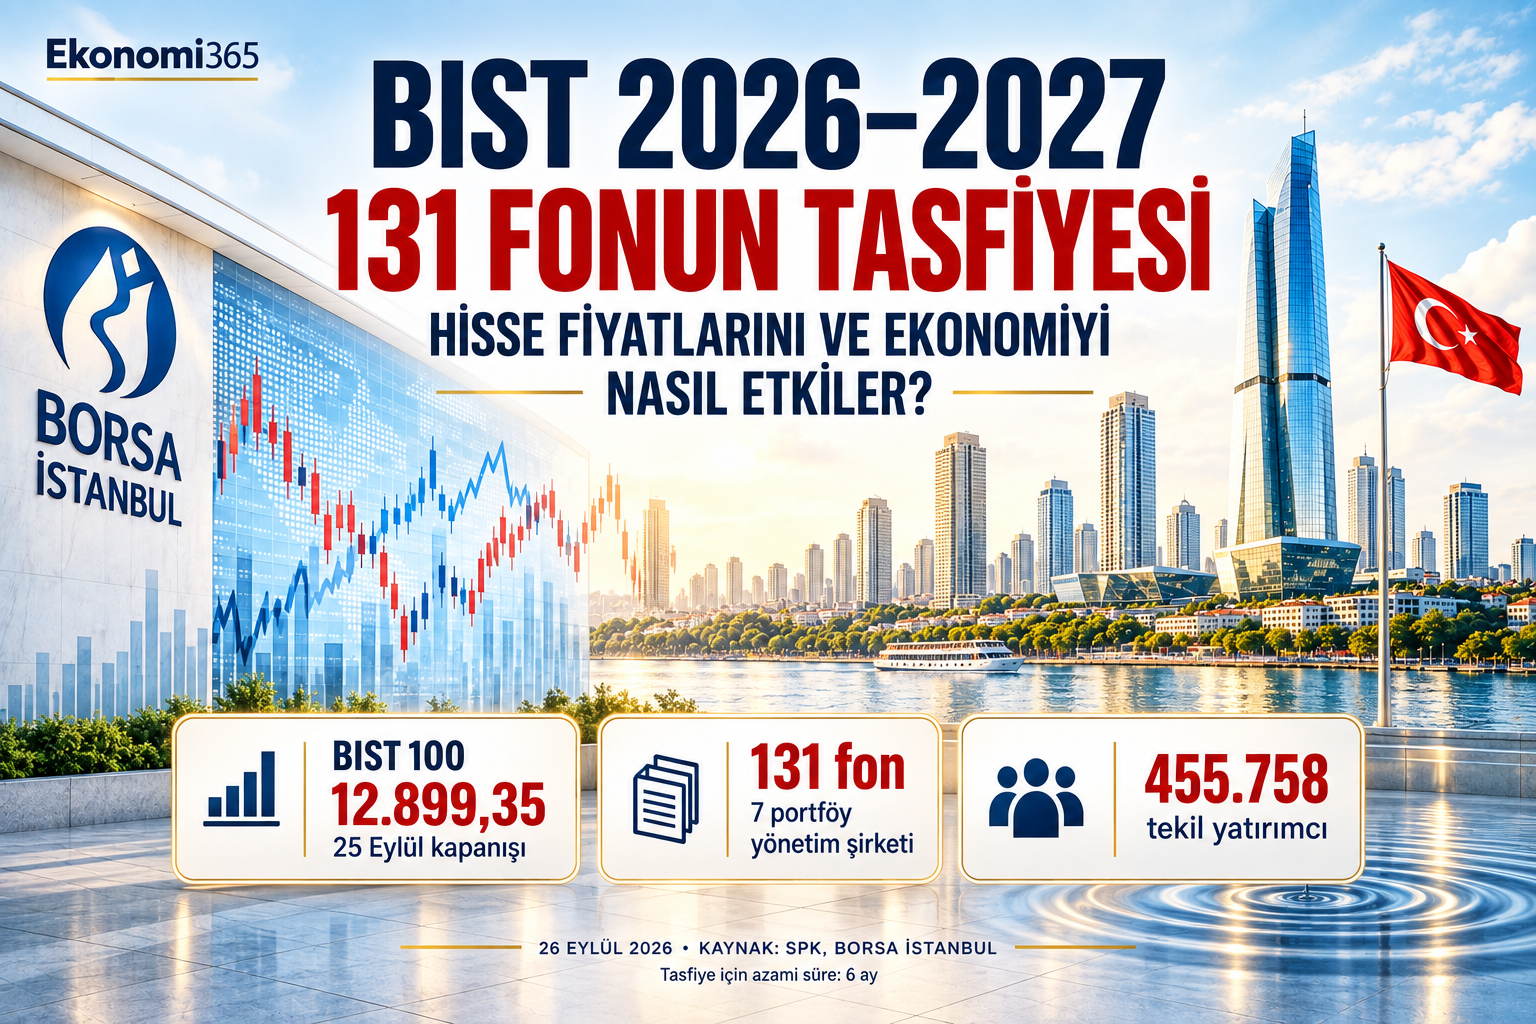
2026–2027 için borsanın temel sorusu değişti: Faiz ve enflasyondaki düşüşün hangi tarihte hisse senetlerini destekleyeceği kadar, fon tasfiyelerinin piyasada nasıl fiyatlanacağı da önemli. SPK'nın 17 Eylül kararları Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls portföy yönetim şirketlerinin kurucusu olduğu 131 fonu kapsıyor. Bu şirketlerin adının kararda geçmesi, portföylerindeki her şirketin veya yatırımcının suç işlediği anlamına gelmez.
BIST 100, 28 Ağustos'taki 14.641,56 kapanışından 25 Eylül'deki 12.899,35 kapanışına 1.742,21 puan, yüzde 11,90 geriledi. Bu iki tarih arasındaki değişim hesaplamadır; düşüşün tamamını fon tasfiyesine bağlayan bir nedensellik ölçümü değildir. Son işlem günü endeks yüzde 0,09 yükseldi ve BIST 100 işlem hacmi yaklaşık 99,6 milyar TL oldu.
131 Fonun Tasfiyesi: Tera, Pusula ve Diğer Şirketler İçin Karar Ne Diyor?
SPK'nın 2026/60 sayılı bülteni, yedi portföy yönetim şirketinin TEFAS'ta işlem gören fonlarının alım ve satım yönünde kapatılmasını ve belirlenen fonların tasfiyesini düzenledi. 2026/61 sayılı bülten tasfiye yöntemini netleştirdi: Tera fonları için İş Bankası; A1 Capital, Atlas, Bulls, Hedef, Pardus ve Pusula fonları için Ziraat Bankası yetkilendirildi. Fon varlıklarının satışında yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilecek; elde edilen nakit, belirlenen ödeme planına göre hak sahiplerinin bireysel saklama hesaplarına payları oranında aktarılacak.
İlk duyurudaki üç aylık azami tasfiye süresi, 20 Eylül tarihli kararla altı aya çıkarıldı. SPK, bunun satışlara daha elverişli koşullar sağlama amacı taşıdığını ve tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini açıkladı. Dolayısıyla karar, bütün hisselerin tek günde satılacağı veya yatırımcılara altı ay boyunca hiç ödeme yapılmayacağı şeklinde okunmamalı. Gerçekleşecek satış tutarı, zamanı ve tahsilat her fonun varlık ve borç yapısına bağlıdır.
Veri düzeltmesi: SPK'nın 23 Eylül duyurusunda tekil yatırımcı sayısı 455.758 olarak açıklandı. Bazı erken haberlerdeki farklı yatırımcı sayıları bu resmi rakamın yerini tutmaz. Fon sayısı, yatırımcı sayısı veya fon portföy büyüklüğü doğrudan yatırımcı zararı değildir.
Fon Tasfiyesi Hisse Fiyatlarını Hangi Kanallardan Etkileyebilir?
1. Yoğunlaşmış portföylerde satış baskısı
Bir fonun elindeki pay miktarı, o hissedeki normal günlük alıcı kapasitesine göre büyükse satışlar fiyat üzerinde baskı yaratabilir. Fiili dolaşımı ve işlem derinliği düşük paylarda aynı tutardaki satış daha sert hareket doğurabilir. Bunun büyüklüğünü hesaplamak için fonların güncel portföyleri, fiili dolaşım, günlük hacim ve gerçekleşen satışlar birlikte görülmeli; yalnızca fonun adından hisse bazında sonuç çıkarılmamalı.
2. Likit hisselere yayılma
Önceki fon çıkışlarında gözlenen mekanizma, kolay satılabilir hisselerin nakit ihtiyacı için elden çıkarılması ve baskının fonların yoğunlaştığı dar payların dışına taşınmasıdır. Bu, güçlü bilançosu olan bir şirketin hissesinin de geçici olarak gerilemesine yol açabilir. Reuters'ın 22 Eylül değerlendirmesinde aktardığı piyasa gözlemi bu kanala işaret ediyor; her düşüşün aynı nedenle oluştuğunu kanıtlamıyor.
3. Kredi, teminat ve güven döngüsü
Fiyat düştükçe kredili pozisyonların teminat ihtiyacı artabilir; ek satışlar fiyat oynaklığını büyütebilir. SPK, kredili işlemlerde yüzde 35 olan asgari özkaynak koruma oranının aracı kurumların risk politikaları ve müşteri talepleri çerçevesinde, 2 Ekim seans sonuna kadar yüzde 20 olarak esnek uygulanabilmesine imkân verdi. Bu geçici tedbir her yatırımcının otomatik olarak yeni kredi alacağı veya fiyatların yükseleceği anlamına gelmez.
4. Şirket finansmanına dolaylı geçiş
İkincil piyasadaki hisse satışından elde edilen nakit doğrudan şirket kasasından çıkmaz. Bununla birlikte uzun süre düşük kalan değerleme, şirketlerin yeni sermaye artırımı veya halka arz koşullarını zorlaştırabilir; belirsizlik ve risk primi finansman maliyetini yükseltebilir. Reel ekonomi üzerindeki etki bu dolaylı kanalların süresine ve büyüklüğüne bağlıdır. Bugün için tasfiyenin milli gelir, istihdam veya enflasyona kaç puan etki ettiği yönünde doğrulanmış bir ölçüm yoktur.
Borsa İstanbul'da Ekim Endeks Değişikliği
Borsa İstanbul'un 21 Eylül duyurusuna göre 1 Ekim–31 Aralık dönemi için BIST 100'de 27 pay çıkarılıp 27 pay alınacak. Örneğin DSTKF ve KTLEV çıkarılacak; AGHOL ve TABGD alınacak. DSTKF BIST 30'dan da ayrılacak. Endeks değişiklikleri endeksi izleyen portföylerin ağırlık ayarlamasını tetikleyebilir; fakat Borsa İstanbul duyurusu bu şirketler hakkında suç tespiti yapmıyor ve tek başına fiyat yönünü belirlemiyor. Dönemsel değerleme ve ayrı pazar koşulları birlikte izlenmeli.
Reuters'a konuşan Gedik Yatırım yatırım danışmanı Onurcan Bal, endeks ve pazar düzenlemelerinin daha sağlıklı fiyat oluşumuna katkı sağlayabileceği görüşünü paylaştı. Ata Yatırım araştırmadan sorumlu genel müdür yardımcısı Cemal Demirtaş da adımların piyasanın sağlıklı işleyişi ve güvenin yeniden kurulmasına yardımcı olabileceğini belirtti. Bunlar analist değerlendirmeleridir; fiyat veya getiri garantisi değildir.
2026–2027 Ana Fikir: Faiz Düşerken Güven ve Nakit Akışı Toparlanabilecek mi?
Önceki analizimizin temel tezi geçerli: BIST'in kalıcı bir 2027 hikâyesi kurabilmesi için dezenflasyonun, öngörülebilir faiz patikasının, yabancı sermaye ilgisinin ve şirketlerde gerçek nakit üretiminin birlikte güçlenmesi gerekir. Fon tasfiyesi buna yeni bir koşul ekledi: sağlıklı fiyat oluşumu ve yatırımcı güveni. Yalnızca bir endeks seviyesinin yükselmesi, piyasanın tamamının iyileştiği anlamına gelmez.
TCMB, 10 Eylül toplantısında politika faizini yüzde 37, gecelik borç verme faizini yüzde 40 ve borçlanma faizini yüzde 35,5 düzeyinde tuttu. Ağustos TÜFE aylık yüzde 1,84, yıllık yüzde 31,51 oldu. 2027–2029 Orta Vadeli Programı, yıl sonu enflasyonu için 2026'da yüzde 28,4, 2027'de yüzde 21 öngörüyor. Eylül Piyasa Katılımcıları Anketi'nde ise aynı yıllar için beklentiler yaklaşık yüzde 29,4 ve yüzde 21,9. Resmi program tahmini ile piyasa beklentisi farklı kavramlardır.
Petrol ve enerji fiyatlarındaki yüksek seyir enflasyon ve dış denge için risk yaratırken, küresel tahvil faizleri gelişen piyasalara para akışını sınırlayabilir. İçeride rezervin sadece brüt seviyesi değil bileşimi; yabancı hissedeki kalıcı giriş, fiili dolaşım, fon portföylerinde yoğunlaşma ve bilanço nakdi izlenmeli. MSCI'nin daha önce dikkat çektiği ortaklık şeffaflığı ve piyasa erişimi başlıklarında inandırıcı ilerleme, yabancı yatırımcı ilgisi açısından ayrıca önem taşıyor.
Bilançoda Hangi Sorular Sorulmalı?
Fon satışlarının yarattığı fiyat hareketi ile şirket faaliyetlerindeki bozulmayı ayırmak için son açıklanan finansal tablolar incelenmeli. Özellikle faaliyet nakit akışı ve serbest nakit akışı, net borç/FAVÖK, faiz giderinin faaliyet kârına oranı, stok ve alacakların satışlara göre büyümesi, yeni yatırımların gelir yaratması ve enflasyon muhasebesindeki parasal pozisyon etkisi önemlidir. Düşük PD/DD tek başına ucuzluk veya toparlanma kanıtı değildir.
2027 İçin Üç Senaryo
1. Düzenli tasfiye ve genişleyen piyasa katılımı
Satışlar piyasa derinliğine uygun yayılır, fon yatırımcılarına ödemeler düzenli yapılır, şeffaflık artar ve enflasyon gerilerse, güvenin zamanla toparlanması mümkün. Bu senaryoda nakit akışı güçlü şirketlerin performansının daha geniş bir tabana yayılıp yayılmadığı izlenmeli.
2. Sığ paylarda baskının sürmesi
Portföylerdeki yoğunlaşma yüksek, karşı alıcı yetersiz ve kredi teminatı baskısı devam ederse hisselerde sert ayrışma görülebilir. Fonun elindeki payları ve gerçekleşen satışları bilmeden herhangi bir şirket için zorunlu satış miktarı veya fiyat hedefi vermek doğru olmaz.
3. Küresel enerji ve faiz şoku
Enerji maliyetleri enflasyonu yukarı iter ve küresel finansman pahalı kalırsa TCMB'nin gevşeme alanı daralabilir. Böyle bir ortamda yüksek borçlu ve düşük marjlı şirketlerde faaliyet sonuçları, fonlardan bağımsız olarak da baskı görebilir.
Kısa Vadede İzlenecek Veriler
- Yetkili bankaların ve KAP'ın fon bazında tasfiye, portföy ve ödeme açıklamaları.
- Hisse bazında fiili dolaşım, günlük hacim, fon payı ve nakit akışının birlikte seyri.
- 1 Ekim'de yürürlüğe girecek BIST endeks bileşimi; 2 Ekim'e kadar geçerli kredi tedbirinin devamına ilişkin SPK duyuruları.
- TCMB'nin 22 Ekim PPK kararı, enflasyon verileri, enerji fiyatları ve yabancı yatırımcı işlemleri.
25 Eylül kapanışından sonra Anadolu Ajansı'nın aktardığı piyasa analistleri kısa vadede 13.000–13.100 puanı direnç, 12.800–12.700 puanı destek olarak değerlendirdi. Bu seviyeler 25 Eylül tarihli teknik referanslardır; 2027 endeks hedefi veya yatırım önerisi değildir.
Sonuç: Yeni Hikâye Önce Güven Testinden Geçecek
131 fonun tasfiyesi, yalnızca belirli fonların yatırımcılarını ilgilendiren kapalı bir işlem değil; hisse piyasasının likidite, şeffaflık ve fiyat oluşumu için de önemli bir sınav. Ancak şirketlerin bütün fiyat kayıplarını tek başına bu karara bağlamak veya tasfiye kapsamındaki fon varlıklarını gerçekleşmiş ekonomik zarar gibi sunmak da hatalı olur. 2026–2027 görünümünü belirleyecek sonuç, satışların fiilen nasıl yürütüldüğü, yatırımcı haklarının nasıl korunduğu ve dezenflasyonla birlikte şirket kârlarının nakde dönüşüp dönüşmediği üzerinden okunmalı.
Ekonomi365 değerlendirmesi: Borsa için kalıcı toparlanma, fon tasfiyesinin ölçülü ve şeffaf yürütülmesiyle; şirketler içinse gerçek satış, makul borç ve pozitif faaliyet nakit akışıyla sınanacak. Bu değerlendirme bir getiri veya endeks hedefi içermiyor.
Kaynaklar ve veri notları
- Borsa İstanbul — endeks kapanış verileri; AA — 25 Eylül kapanışı, hacim ve teknik değerlendirme.
- SPK 2026/60, SPK 2026/61 ve SPK 2026/62 — karar, usul ve süre.
- SPK — 455.758 tekil yatırımcı; SPK — altı aylık süre açıklaması.
- Borsa İstanbul — Ekim–Aralık endeks değişiklikleri; SPK — fon rehberi açıklaması.
- TCMB — 10 Eylül faiz kararı; TCMB — Eylül PPK özeti, TÜFE ve beklentiler; SBB — OVP 2027–2029.
- Reuters — Onurcan Bal ve Cemal Demirtaş'ın değerlendirmeleri; Reuters — likidite ve satış kanalları.
Yöntem: 28 Ağustos ile 25 Eylül kapanışları arasındaki yüzde 11,90 değişim ((12.899,35 / 14.641,56) − 1) × 100 formülüyle hesaplandı. Fon tasfiyesinin endekse veya reel ekonomiye tek başına katkısı olarak yorumlanamaz. Senaryolar Ekonomi365 çıkarımıdır; analist görüşleri ayrıca isim ve kaynakla belirtilmiştir.
Yasal Uyarı
Bu haber genel bilgilendirme amacı taşır, yatırım danışmanlığı veya herhangi bir pay için alım satım önerisi değildir. Fiyatlar, fon portföyleri ve düzenlemeler değişebilir. Yatırım kararından önce güncel KAP, SPK ve Borsa İstanbul açıklamalarını ve kendi risk durumunuzu değerlendirin.