Eylül 2026 Borsa Değerlendirmesi: Fon Krizi BIST’i Nasıl Değiştirdi?
BIST 100, 25 Eylül kapanışında 12.899,35 puana gerileyerek 28 Ağustos’a göre yüzde 11,9 değer kaybetti. Eylülde yönü şirket kârlarından çok fon çıkışları, düşük fiilî dolaşımlı hisselerdeki likidite sorunu, yabancı satışı ve yükselen risk primi belirledi.
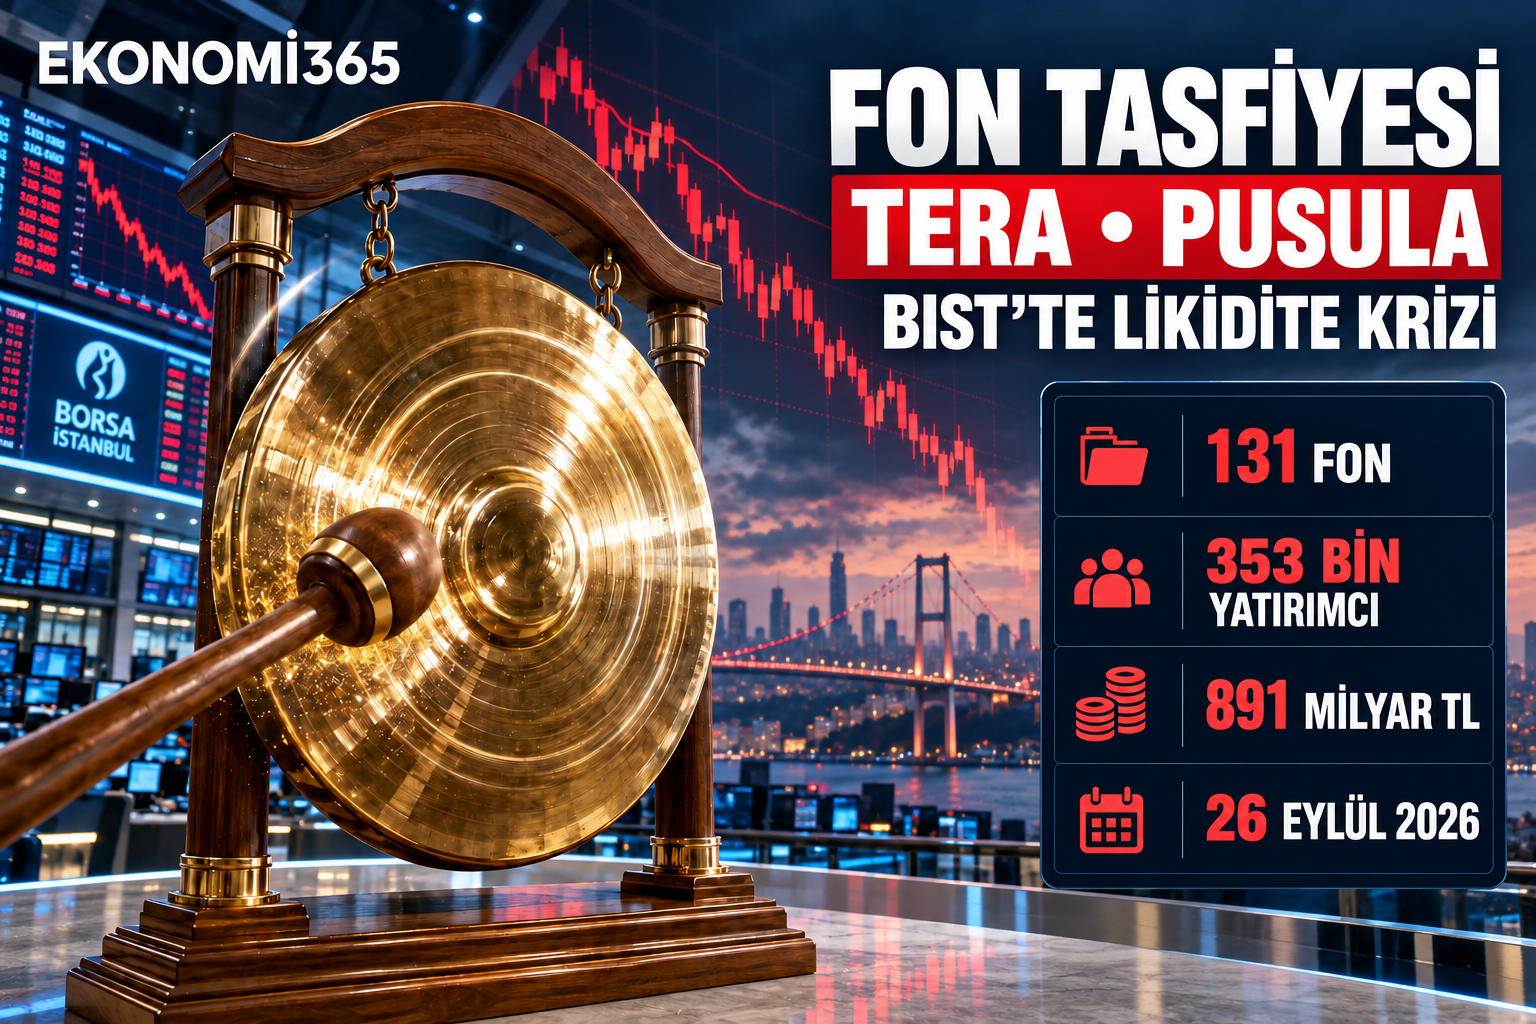
İstanbul — Ağustosta 14.641,56 puana çıkan BIST 100, eylülde sert bir yön değişimi yaşadı. Endeks 25 Eylül Cuma gününü yüzde 0,09 yükselişle 12.899,35 puandan tamamladı. Endeksin 28 Ağustos kapanışına göre kaybı yüzde 11,9 oldu.
16 Eylül’deki yüzde 5,54’lük günlük düşüş, fonlardan gelen nakit talebinin likit hisselere de satış olarak yansıdığı haftanın en çarpıcı hareketiydi.
| Gösterge | Son veri | Okuma |
|---|---|---|
| BIST 100 | 12.899,35 | 28 Ağustos’a göre %11,90 düşüş |
| TCMB politika faizi | %37,00 | 10 Eylül toplantısında sabit tutuldu |
| Yabancı hisse işlemi | -479,7 milyon dolar | 4–18 Eylül haftalarının neti |
| Eylül PTF ortalaması | 2.839 TL/MWh | 1–25 Eylül döneminde ağustos ortalamasının yaklaşık %2,4 altında |
| Eylül SMF ortalaması | 2.611 TL/MWh | 1–25 Eylül ortalaması |
| İmalat kapasite kullanımı | %74,1 | Mevsimsellikten arındırılmış, aylık 0,6 puan artış |
2026/6 Bilançolarının Etkisi Ne Oldu?
İkinci çeyrek sonuçları ağustosta banka, rafineri, savunma, perakende ve seçilmiş sanayi hisselerini desteklemişti. Eylülde bilanço etkisi ikinci plana düştü. Fonların nakde dönme ihtiyacı, satılması kolay büyük hisselerde de arz yarattı.
Böyle dönemlerde nominal net kârdan çok, kârın hangi kalemlerden oluştuğu önem kazanıyor.
- Nakit akışı: Muhasebe kârı artarken faaliyet nakit akışı zayıflıyorsa bilanço kalitesi tartışmalı kalır.
- Net borç ve finansman gideri: Yüzde 37 politika faizi, borcu yüksek şirketlerin borç çevirme maliyetini artırıyor.
- Enflasyon muhasebesi: TMS 29 kaynaklı parasal kazanç veya kayıp, operasyonel performanstan ayrıştırılmalı.
- Fiilî dolaşım ve işlem derinliği: Güçlü bilanço, sığ hisselerde oluşabilecek sert fiyat hareketini tek başına önlemez.
Hangi Sektörler Öne Çıktı, Hangileri Zayıf Kaldı?
| Endeks | Aylık değişim | Değerlendirme |
|---|---|---|
| BIST Banka | %0,33 düşüş | Piyasaya göre güçlü kaldı. Faiz indirimi beklentisi ve düşük değerlemeler destek sağladı. |
| BIST 30 | %3,01 düşüş | Likidite ve kurumsal yatırımcı erişimi nedeniyle görece dayanıklı kaldı. |
| BIST Temettü | %4,99 düşüş | Düzenli nakit üretimi, satış dalgasında kısmi koruma sağladı. |
| BIST Madencilik | %7,25 düşüş | Emtia ve döviz geliri desteğine rağmen riskten kaçış baskın çıktı. |
| BIST Holding | %17,75 düşüş | İştirak iskontosu ve fon satışları baskı yarattı. |
| BIST Teknoloji | %18,32 düşüş | Yüksek çarpan ve likidite hassasiyeti öne çıktı. |
| BIST Elektrik | %19,80 düşüş | PTF’de beklenen yükseliş gerçekleşmedi. Şirket bazındaki satış sözleşmeleri önem kazandı. |
| BIST Aracı Kurumlar | %37,89 düşüş | Fon yoğunlaşması ve piyasa hacmi endişelerinden en fazla etkilenen temalardan biri oldu. |
| BIST Bilişim | %49,65 düşüş | Sığlık, yüksek oynaklık ve değerleme riski birlikte çalıştı. |
Görece umut veren alanlar: Sağlam sermaye yeterliliği bulunan bankalar, güçlü faaliyet nakit akışı üreten temettü şirketleri, net döviz geliri bulunan ihracatçılar ve uzun vadeli sipariş görünürlüğü yüksek savunma şirketleri.
Riskli görünümün sürdüğü alanlar: Yüksek borçlu, zayıf nakit akışlı, düşük fiilî dolaşımlı ve birkaç fonun yoğunlaştığı hisseler ile gelir modeli yalnızca PTF artışına dayanan elektrik üreticileri.
Eylül Ayında Kazandıran ve Kaybettiren Hisseler
Aşağıdaki liste mutlak piyasa sıralaması değildir. Liste, likit BIST 100 hisseleri içinde pozitif kalan örneklerle eylüldeki fon ve likidite şokundan sert etkilenen örnekleri karşılaştırıyor. Getiriler 28 Ağustos–25 Eylül kapanışları arasındaki yaklaşık değişimi gösteriyor.
| Hisse | Değişim | Not |
|---|---|---|
| TKFEN | %32,58 | Şirket özelindeki beklentiler endeksten pozitif ayrışma sağladı. |
| VAKBN | %6,49 | Bankacılık endeksindeki göreli güçten yararlandı. |
| HALKB | %6,45 | Kamu bankaları içinde pozitif ayrıştı. |
| ISCTR | %3,40 | Likidite ve banka temasının desteğiyle artıda kaldı. |
| TUPRS | %1,44 | Rafineri marjı, döviz bazlı gelir ve nakit üretimi destek sağladı. |
| Hisse | Değişim | Risk okuması |
|---|---|---|
| ODINE | %86,41 düşüş | Düşük fiilî dolaşım ve likidite daralması fiyat hareketini büyüttü. |
| PASEU | %86,41 düşüş | Ağustostaki hızlı yükselişin ardından sığlık ve çıkış likiditesi riski belirginleşti. |
| KTLEV | %79,04 düşüş | Yoğunlaşma ve düşük işlem derinliği, satışta fiyat boşluğu oluşturdu. |
| DSTKF | %43,58 düşüş | Fon satışları ve endeks değişikliği beklentisi baskıyı artırdı. |
| GENIL | %35,64 düşüş | Likidite şokunda şirket özelinden bağımsız piyasa riski öne çıktı. |
PASEU ve KTLEV’nin ağustosta “kazandıranlar” arasında görünürken eylülde sert kayıp yaşaması önemli bir ders verdi: Yüksek geçmiş getiri, sürdürülebilir değer yaratımının kanıtı değildir.
Fiilî dolaşım, günlük işlem derinliği, fon yoğunlaşması ve olası çıkış likiditesi incelenmeden yalnızca fiyat performansına bakmak yanıltıcı olabilir.
Fonlarda Ne Oldu, BIST 100 Neden Yeniden Düzenleniyor?
Uluslararası haber ajansı Reuters’ın piyasa katılımcılarına ve düzenleyici adımlara dayandırdığı haberlerine göre, düşük likiditeli hisselerde yoğunlaşan bazı yatırım fonları geri alım taleplerini karşılamak için likit hisseleri de satmak zorunda kaldı.
SPK, yedi portföy yönetim şirketinin yönettiği 131 fonun tasfiye sürecine alınmasına karar verirken süreçte İş Bankası ve Ziraat Bankası gözetim görevi üstlendi.
Borsa İstanbul, ekimden geçerli olmak üzere BIST 100 bileşenlerinin dörtte birinden fazlasını değiştirme kararı aldı. DSTKF ve KTLEV BIST 100’den; DSTKF ayrıca BIST 30’dan çıkarılacak.
Yeni pazar kriterlerinde oynaklık, özkaynak büyüklüğü ve daha sağlıklı fiyat oluşumu ölçütleri güçlendirildi. Bu adımlar kısa vadede satış baskısını tamamen ortadan kaldırmasa da endeks kalitesini ve yatırım yapılabilirliği artırmayı hedefliyor.
Yabancılar BIST’te Ne Yapıyor?
TCMB’nin fiyat ve kur etkisinden arındırılmış haftalık verileri yabancı hareketinin yön değiştirdiğini gösteriyor. Yurt dışı yerleşikler 4 Eylül haftasında 647,6 milyon dolarlık hisse satarken, 11 Eylül haftasında 277,7 milyon dolarlık alım yaptı.
Yabancılar 18 Eylül haftasında yeniden 109,8 milyon dolarlık satışa geçti. Üç haftalık net hareket yaklaşık 479,7 milyon dolar satış oldu.
Bu tablo geniş tabanlı ve kalıcı bir yabancı dönüşüne işaret etmiyor. Yabancı yatırımcı için öncelik; likit büyük ölçekli şirketler, öngörülebilir para politikası, düşen ülke risk primi ve gerektiğinde pozisyondan çıkabilme kapasitesi.
Yabancı payının 11 Eylül itibarıyla yaklaşık yüzde 32,9’da kalması da toparlanmanın henüz sınırlı olduğunu gösteriyor.
Faiz İndirimi Finansal Hisseleri Öne Çıkarır mı?
TCMB, 10 Eylül toplantısında politika faizini yüzde 37’de sabit tuttu. Karar metninde enerji fiyatları ve jeopolitik gelişmelerin enflasyon riski oluşturduğu, sıkı duruşun fiyat istikrarı sağlanana kadar sürdürüleceği belirtildi.
TCMB’nin bir sonraki faiz kararı 22 Ekim’de açıklanacak.
Faiz indirimi gelirse
Ölçülü ve enflasyon beklentileriyle uyumlu bir indirim; tahvil portföyü değerlemesi, fonlama maliyeti ve kredi büyümesi kanallarıyla bankaları destekleyebilir.
Ancak kredi-mevduat makası, aktif kalitesi ve düzenlemeler banka bazında ayrışma yaratır.
İndirim gecikir veya risk primi yükselirse
Bankaların eylülde piyasaya göre güçlü kalması, olumlu beklentinin bir bölümünün fiyatlandığını gösteriyor. Enflasyon, petrol ve kur baskısı faiz indirimini ötelediğinde kâr realizasyonu görülebilir.
Aracı kurum ve sigorta hisseleri, aynı “finansal sektör” başlığı altında otomatik biçimde bankalarla eşit değerlendirilemez.
PTF ve SMF Yükselirse Enerji Hisseleri Ne Olur?
EPİAŞ saatlik verilerinden derlenen rakamlara göre 1–25 Eylül döneminde ortalama PTF 2.839 TL/MWh, ortalama SMF ise 2.611 TL/MWh oldu.
PTF, ağustos ortalaması olan yaklaşık 2.908 TL/MWh’nin yüzde 2,4 altında kaldı. 25 Eylül günlük PTF ortalaması 2.959 TL/MWh, gün içi en yüksek fiyat ise 4.350 TL/MWh olarak gerçekleşti.
TEİAŞ veya düzenleyici kaynaklı tarife ve maliyet değişiklikleri PTF’yi etkileyebilir. Ancak tarife zammı ile spot elektrik fiyatı arasında bire bir ve otomatik ilişki yoktur.
Talep, doğal gaz ve kömür maliyeti, hidroloji, yenilenebilir enerji üretimi ve santrallerin emre amadeliği fiyatın yönünü birlikte belirler.
- Olumlu etkilenebilecekler: Spot piyasaya yüksek hacim satan, yakıt maliyeti kontrol altında ve net borcu düşük üreticiler.
- Sınırlı etkilenebilecekler: Satışının büyük kısmı sabit fiyatlı sözleşme, YEKDEM veya taban fiyat mekanizmasına bağlı şirketler.
- Negatif ayrışabilecekler: PTF artsa bile yakıt, karbon, bakım ve finansman maliyeti daha hızlı yükselen üreticiler.
Örneğin Çan2 Termik’in EÜAŞ ile 2029 sonuna kadar süren sözleşmesindeki 75 dolar/MWh taban fiyat, 25 Eylül’deki yaklaşık 48,93 TL dolar kuru üzerinden yaklaşık 3.670 TL/MWh’ye karşılık geliyor.
Eylül PTF ortalaması bu eşiğin altında kaldığı için spot fiyat artışı, sözleşmeye konu satışlarda aynı oranda gelir artışı anlamına gelmeyebilir.
Hükümet ve Düzenleyici Destekleri Piyasayı Hareketlendirir mi?
Marttan bu yana açıklanan kredi, istihdam ve üretim desteklerinin reel sektöre etkisi borsaya üç kanaldan yansıyabilir: işletme sermayesi ihtiyacının azalması, finansman giderinin düşmesi ve iç talepte sert daralmanın önlenmesi.
250 milyar TL’lik İmalat Sanayi Finansman Programı ile Yatırım Taahhütlü Avans Kredisi programının 2026 limiti olan 150 milyar TL, bu açıdan önem taşıyor.
Eylül satışında alınan geçici piyasa önlemleri ise farklı bir amaca sahip: Zorunlu satış zincirini sınırlamak ve piyasa işleyişini korumak.
Teminat koşullarının geçici olarak esnetilmesi, TCMB repo fonlamasının artırılması ve bankaların borçlanma limitlerinin yükseltilmesi kısa vadeli likiditeyi rahatlatabilir.
Ancak destek programları tek başına kalıcı bir borsa rallisi üretmez. Kredinin gerçekten üretim ve istihdama dönüşmesi, şirketlerin borç yerine nakit akışı yaratması, fon portföylerinin şeffaflaşması ve fiilî dolaşımın sağlıklı seviyeye gelmesi gerekir.
Aksi hâlde kamu desteği endekste kısa süreli tepki oluştururken, şirketler arasındaki kalite farkı büyüyebilir.
Ekonomi Gündemi ile BIST Arasındaki Kritik Bağlantılar
- Petrol ve enflasyon: Brent petrolün 100 doların üzerinde kalması cari dengeyi, akaryakıt fiyatlarını ve faiz indirim alanını olumsuz etkileyebilir. Havacılık, ulaştırma ve petrokimya sektörlerinde maliyet baskısı yaratabilir.
- CDS ve yabancı talebi: Türkiye’nin beş yıllık CDS’inin yükselmesi, yabancı yatırımcının beklediği risk primini artırır ve banka değerlemelerindeki iyileşmeyi sınırlar.
- Kapasite kullanımı: Eylülde mevsimsellikten arındırılmış kapasite kullanımının yüzde 74,1’e yükselmesi, sanayide sert düşüş olmadığını gösteriyor. Ancak tek aylık artış güçlü talep kanıtı değildir.
- Kur ve ihracat: Reel değerlenme ihracatçı marjlarını zorlayabilir. Kur artışı yalnızca döviz geliri bulunan ve ithal girdi oranı sınırlı şirketlerde net avantaj sağlar.
- Fon mimarisi: Portföy yoğunlaşması ve düşük likidite, artık şirket analizinden bağımsız bir fiyatlama değişkenidir. Fon dağılım raporları ve fiilî dolaşım oranı bilanço kadar yakından izlenmelidir.
Ekonomi365 Sonuç: Endeks Değil, Kalite ve Likidite
Ağustosta güçlü görünen piyasa, eylülde likidite sınavından geçti. BIST 100’deki yüzde 11,9’luk kayıp yalnızca makroekonomik verilerle açıklanamaz.
Fon portföylerindeki yoğunlaşma, düşük fiilî dolaşım ve geri alım baskısı satışın hızını artırdı.
Önümüzdeki dönemde üç filtre öne çıkıyor: faaliyet nakit akışı ve düşük borç, yüksek işlem derinliği ve sağlıklı fiilî dolaşım, faiz, enerji ve kur senaryolarına dayanıklı iş modeli.
Bankalar faiz indirimi ihtimalinde görece avantajlı kalabilir. Ancak petrol, enflasyon ve ülke risk primi düşmeden geniş tabanlı bir değerleme rallisi için erken olabilir.
Özet: Eylül, “en çok yükseleni takip etme” döneminden “nakit akışı, likidite ve kurumsal kaliteyi ölçme” dönemine geçiş oldu. PASEU ve KTLEV gibi sığ hisselerdeki sert tersine dönüş, fiyat performansının tek başına yatırım tezi olamayacağını gösterdi.
Veriler 25 Eylül 2026 kapanışı ve 18 Eylül haftasına kadar açıklanan yabancı işlemlerini esas alır. Hisse listeleri yatırım önerisi veya fiyat hedefi değil, piyasa davranışını açıklayan örneklerdir. Yuvarlama nedeniyle küçük farklar oluşabilir.
Kaynaklar
- Borsa İstanbul — endeks, pazar ve dönemsel değişiklik duyuruları
- TCMB — 10 Eylül 2026 Para Politikası Kurulu kararı
- TCMB — Haftalık Menkul Kıymet İstatistikleri
- Investing — BIST 100 tarihsel kapanış verileri
- CNBC-e — BIST sektör endeksleri
- Reuters — BIST endeks değişikliği ve fon likiditesi değerlendirmesi
- EnerjiVeri / EPİAŞ — PTF ve SMF günlük verileri
- Sanayi ve Teknoloji Bakanlığı — İmalat Sanayi Finansmanı ve İstihdamı Koruma Programı
- KAP’ta yayımlanan 2026/6 finansal tabloları, faaliyet raporları ve şirket açıklamaları
Editoryal ve Yasal Uyarı
Bu içerik genel bilgilendirme ve haber-analiz amacıyla hazırlanmıştır. Belirli bir payın alınması, satılması veya elde tutulması yönünde tavsiye ya da getiri vaadi içermez.
Sektör ve şirketlere ilişkin olumlu veya olumsuz ifadeler kesin gelecek tahmini değildir. Geçmiş performans gelecekteki getirinin göstergesi değildir.
İçerikte yer alan fon ve piyasa değerlendirmeleri kamuya açık düzenleyici kararlar ile haber kaynaklarına dayanır. Herhangi bir kişi, kurum, fon veya şirket hakkında manipülasyon, içeriden öğrenenlerin ticareti ya da başka bir suç isnadı yapılmamaktadır.
Yatırım danışmanlığı hizmeti, yetkili kuruluşlar ile yatırımcı arasında imzalanacak sözleşme kapsamında ve kişisel mali durum ile risk tercihlerine göre sunulur.